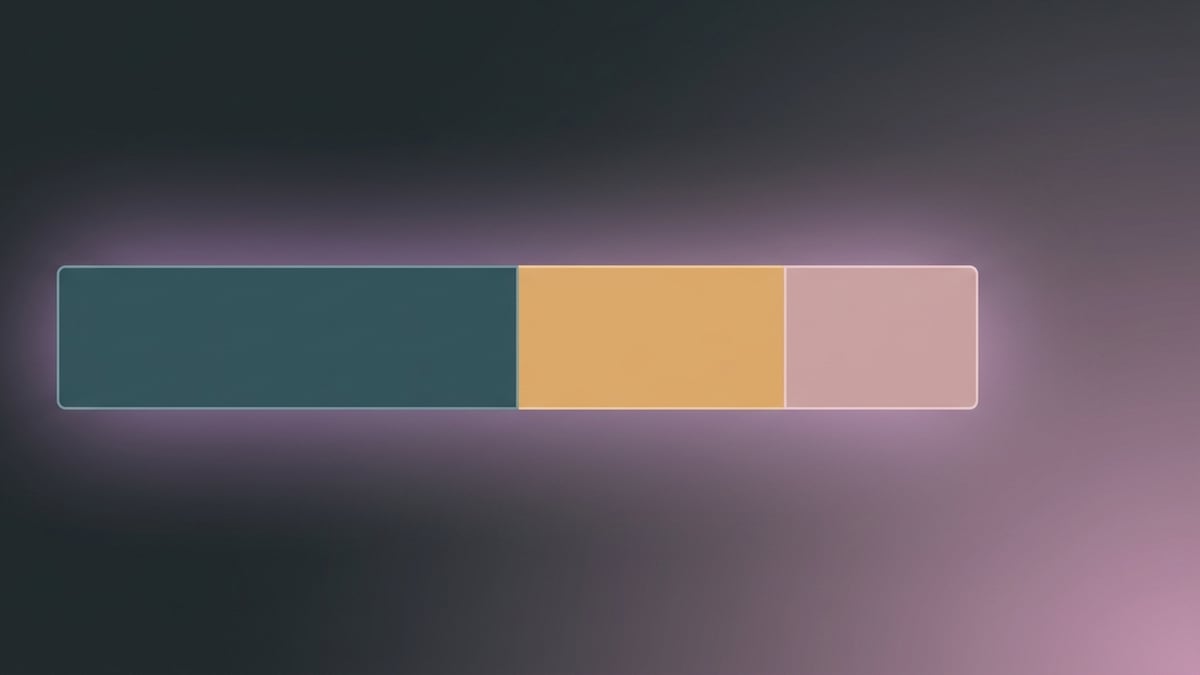
50/30/20 Kuralı: Maaşının Yarısını Saçmalamadan Yaşa
50/30/20 kuralı maaşı üç kategoriye böler: %50 ihtiyaç, %30 istek, %20 birikim. Türkiye'de farklı gelir seviyeleri için pratik uygulama ve matematik.
Kısa cevap: 50/30/20 kuralı net (eline geçen) maaşını üçe böler: %50 ihtiyaçlar, %30 istekler, %20 birikim ve borç ödeme. 30.000 ₺ net maaş için bu 15.000 ₺ ihtiyaç + 9.000 ₺ istek + 6.000 ₺ birikimdir. Kuralın gücü matematik değil sade soru: “bu harcama ihtiyaç mı, istek mi, yoksa kendime ödeme mi?”. Tek karar, üç kova.
İçindekiler
- 50/30/20 nedir?
- Üç gelir seviyesinde nasıl uygulanır
- İhtiyaç ile istek arasındaki gri alan
- Kural ne zaman kırılır?
- 30 dakikada kurulum (5 adım)
- Yaygın 4 hata
- Sık sorulan sorular
- Şimdi ne yapmalısın
50/30/20 nedir?
50/30/20 kuralı, net (vergi sonrası) gelirini üç kategoriye bölen basit bir bütçe formülüdür:
- %50 ihtiyaçlar: kira, kredi, sigorta, market, yakıt, faturalar, asgari borç ödemeleri.
- %30 istekler: dışarıda yemek, abonelik, hobi, tatil, premium telefon planı, gerçekten kullanılan spor salonu üyeliği.
- %20 birikim ve borç ödeme: acil durum fonu, BES, yatırım fonu, asgari üzeri borç ödemeleri.
Kural, 2005’te dönemin Harvard profesörü Elizabeth Warren ile kızı Amelia Warren Tyagi’nin All Your Worth: The Ultimate Lifetime Money Plan kitabında popülerleşti. Asıl amacı orta sınıf Amerikan ailelerinin “lifestyle creep” denen yaşam tarzı şişmesinden kaçınmasıydı: her maaş artışı yeni isteklerle yutulur, birikim büyümez.
“İhtiyacı, isteği ve birikimi ayırırsan, paranın seni değil, sen paranı yönetirsin.” — Elizabeth Warren
NerdWallet’in 2023 anketine göre basit-kovalı sistemler (50/30/20 ve benzerleri) 12 aylık devam oranında %52 başarı gösterdi. Detaylı kategori bazlı sistemlerin %24’üyle karşılaştırıldığında neredeyse iki kat fazla.1
Neden bu kural tutuyor: 40+ kategori takip eden bütçe sistemleri yıkılır. 50/30/20 kuralı sana tek bir karar verdirir: bu harcama ihtiyaç mı, istek mi, yoksa birikim mi? Tek soru, tüm sistem.
Üç gelir seviyesinde nasıl uygulanır
Net (eline geçen) maaşa göre kategori dağılımı:
| Net aylık | İhtiyaç (%50) | İstek (%30) | Birikim (%20) |
|---|---|---|---|
| 15.000 ₺ | 7.500 ₺ | 4.500 ₺ | 3.000 ₺ |
| 30.000 ₺ | 15.000 ₺ | 9.000 ₺ | 6.000 ₺ |
| 60.000 ₺ | 30.000 ₺ | 18.000 ₺ | 12.000 ₺ |
30.000 ₺ net aylık için pratik dağılım:
İhtiyaçlar (15.000 ₺):
- Kira: 8.500 ₺
- Market: 3.000 ₺
- Faturalar (elektrik, su, doğalgaz, internet): 1.500 ₺
- Sağlık sigortası: 700 ₺
- Ulaşım (toplu taşıma veya araç + yakıt): 1.000 ₺
- Asgari kredi taksiti: 300 ₺
İstekler (9.000 ₺):
- Dışarıda yemek ve kahve: 2.000 ₺
- Spotify, Netflix, abonelikler: 250 ₺
- Hobi, alışveriş: 2.500 ₺
- Tatil fonu (aylık ayrılan): 1.500 ₺
- Spor salonu, ekstra: 750 ₺
- Buffer “eğlence parası”: 2.000 ₺
Birikim (6.000 ₺):
- BES veya bireysel emeklilik primi: 1.500 ₺
- Acil durum fonu: 2.000 ₺
- Yatırım hesabı (BIST veya yabancı endeks fonu): 2.500 ₺
İhtiyaç ile istek arasındaki gri alan
Kuralın matematiği kolay; felsefesi zor. iPhone’un 14.000 ₺ taksiti istek mi ihtiyaç mı? Spor salonu üyeliği nereye düşer? Ailem 1.500 ₺ tatlı butik aldığında hangi kategori?
Pratik bir test: “sade versiyon” sınaması. Her gider için kendine sor:
“Bu ay bu şeyin en ucuz versiyonuyla yaşayabilir miyim?”
Cevap evet ise: aldığın gerçek versiyon ile sade versiyon arasındaki fark istek payıdır.
Örnek: telefon planı.
- Sade versiyon: 250 ₺ ön ödemeli plan → ihtiyaç.
- Premium plan: 750 ₺/ay → ekstra 500 ₺ istek.
Bu ayrım sana “iPhone kullanıyorum” demeden vazgeçmeden gerçeği söyler. Telefonun bedeli karma: 250 ₺ ihtiyaç + 500 ₺ istek. Aynı testi spor salonuna (250 ₺ basit salon vs 1.200 ₺ butik), eve (8.500 ₺ küçük daire vs 15.000 ₺ daha güzel daire) uygula.
Acorns’un 2024 araştırmasına göre 2.847 millennial bütçe takipçisinin ortalama %18 gideri yanlış kategorize edilmiş.2 “İhtiyaç” diye etiketlenen kalemlerin önemli kısmı aslında ihtiyacın upgraded versiyonu. Yeniden sınıflandırma ortalama 340 ₺/ay birikim alanı kazandırdı.
Kural ne zaman kırılır?
50/30/20 evrensel değildir. Üç senaryoda matematiği zorlanır.
Senaryo 1: Düşük gelir (15.000 ₺ altı net)
Net 12.000 ₺ aylık geliri olan ve 7.000 ₺ kira ödeyen biri için “ihtiyaç” çoktan %58’i geçti. Kalan %42’ye %30 istek + %20 birikim sığmaz.
Alternatif: 70/20/10 kuralı (70 ihtiyaç + 20 birikim + 10 istek). Yapısal kısıtı kabul et, az da olsa birikim yapmaya odaklan.
Senaryo 2: Yüksek konutlu büyük şehir (İstanbul, Ankara merkez)
Beyoğlu’nda 1+1 kira 18.000 ₺. Net 35.000 ₺ aylık gelirde ihtiyaç tek başına %52’ye dayanır. Yiyecek + faturalar eklenince %62-65.
Alternatif: 60/20/20 kuralı geçici olarak uygulanır. Coğrafyanın tasarruf oranını düşürdüğünü kabul et, kariyer fırsatı için bedeli ödediğini gör. 2-3 yılda gelir artışı planı yap.
Senaryo 3: Yüksek faizli borç (kredi kartı bakiyesi 30.000 ₺ üzeri)
Yıllık %72-90 efektif faizli kredi kartı bakiyesi varken birikim hesabı %35 yıllık getiri verse bile mantığa aykırıdır. Önce yüksek faizli borcu öder.
Alternatif: Avalanche yöntemi (50 ihtiyaç + 50 borç ödeme + minimum birikim). Kredi kartı bakiyesi sıfırlandıktan sonra 50/30/20’ye dön.
30 dakikada kurulum (5 adım)
Hafta sonu öğleden sonrası planı.
Adım 1: Net aylık geliri bul (5 dk). Son 2 maaş bordronu aç, eline geçen rakamı al. Çift gelirli haneyse ekle. Maaş artı düzenli ek gelir varsa onu da ekle (kira, freelance, vb.). Sonuç: aylık net baseline.
Adım 2: Son 2 ayın gider listesini çıkar (8 dk). Banka ve kredi kartı CSV’sini indir. Henüz kategorilendirme yapma; sadece toplamı çıkar. Net gelir eksi toplam gider = pozitif (birikim) veya negatif (borç). Bu reality check.
Adım 3: Her gideri kovaya at (12 dk). Satır satır geç. Her satıra tek harf etiketi: İ (ihtiyaç), İS (istek), B (birikim). Sade versiyon testini gri alanlar için kullan.
Adım 4: Mevcut yüzdeleri hesapla (3 dk). Her kovayı topla, net gelire böl. Örnek: 21.000 ₺ ihtiyaç / 30.000 ₺ net = %70 ihtiyaç, hedef %50’nin üstünde.
Adım 5: TEK kovayı düzelt (2 dk). Üçünü birden düzeltmeye çalışma. Hedeften en uzak olana odaklan. İstek %35 ise (hedef %30), 5 puanlık fark ~1.500 ₺/ay kesim demek. 2-3 kalemi (abonelik, dışarıda yemek) sayıyla seç. 30 gün sonra tekrar bak.
Yaygın 4 hata
Hata 1: Tüm marketi ihtiyaç sayma. Pirinç, yumurta, sebze ihtiyaç. Premium organik, butik peynir, hazır yemek istek. Kaba dağılım: marketin %70’i ihtiyaç, %30’u istek.
Hata 2: Tüm konutu ihtiyaç sayma. Sade versiyon testi: küçük daire ihtiyaç, daha güzel daire kısmen istek. 12.000 ₺ kira ile 18.000 ₺ kira arasındaki 6.000 ₺ farkın istek olduğunu kabul et.
Hata 3: Ek paranın hepsini “birikime” göndermek ama vadesiz hesapta tutmak. Birikim demek %0.5 faizli vadesiz hesap değildir. Yüksek faizli mevduat (yıllık %35-50), BIST endeks fonu, ya da yabancı para mevduatı. Aksi takdirde enflasyon kemirir.
Hata 4: Düzensiz gelir varsa kuralı tek aya uygulamak. Freelance, prim ağırlıklı satışçı, gig çalışanı: 3-6 aylık ortalama al, baseline olarak kullan.
Sık sorulan sorular
50/30/20 her gelir düzeyinde işliyor mu?
Tam olarak değil. 15.000 ₺ altı net gelirde ihtiyaçlar zaten %60-70’i geçer. Bu durumda 70/20/10 kullanırsın (70 ihtiyaç, 20 birikim, 10 istek) ve gelir büyüdükçe kuralı dengele. Önemli olan az miktarda da olsa birikim yapmak; sıfır birikim alışkanlığı kırılması en zor olanıdır.
Sıfır tabanlı bütçeden daha mı iyi?
Karaktere bağlı. Sıfır tabanlı bütçe (her TL’ye ay başında bir görev verilir) daha hassastır ve uygulanırsa daha çok biriktirir. Ama disiplin gerektirir. 50/30/20, “Pareto optimal” kovalama: %20 efor, %80 etki. Çoğu kişi sıfır tabanlıyı bırakır. 50/30/20’yi deneyenler en az 6 ay sürdürür.
BES birikim kategorisinde mi?
Evet. %20 birikim kovasında BES, bireysel yatırım hesabı, yatırım fonu hepsi birlikte. BES’in ürün özelliği (vergi avantajlı uzun vade) önemlidir, ancak %20 hedefi BES’i içine alır, üzerine eklenmez.
Faturalar (elektrik, internet) %50 mi yoksa dışında mı?
%50 ihtiyaç içindedir. Tekrarlayan zorunlu faturalar ihtiyaçtır. Premium internet (gigabit; 100Mbps yetiyorsa) sade versiyon testiyle istek payı taşır.
Acil durum fonunu birikime mı koymalıyım yoksa ayırmalıyım mı?
Zihinsel olarak ayrı, fiziksel olarak aynı. Çoğu bütçeci acil durum fonunu farklı yüksek faizli mevduatta tutar (kazara harcamaması için). %20 birikim önce acil durum fonuna akar (3-6 aylık gider birikene kadar), sonra yatırıma geçer.
Öğrenci kredisi varsa kuralı kullanabilir miyim?
Evet. Asgari kredi ödemeleri ihtiyaç (%50). Asgari üzeri ödemeler birikim sayılır (%20 kovasında). APR %25 üzerindeyse yatırımdan önce öder, %15 altındaysa minimum öderken yatırım yapar, bileşik etkiyi çalışır.
İlk ay plan tutmazsa vazgeçmeli miyim?
Hayır. İlk 2-3 ay kalibrasyon dönemidir. Plan ile gerçek arasındaki sapma normaldir. 4. aydan itibaren sayılar oturur, alışkanlık kurulur.
Bu Kuralı UseFinLit’te 1 Dakikada Uygula
Yukarıda kuralın matematiğini gösterdik. UseFinLit Modül 1 / Ders 3’te aynı egzersizi 60 saniyede yapıyorsun. Net maaşını giriyorsun, app sana üç kovayı çiziyor, 5 soruluk mini quiz “bu kalem hangi kovada” testini yapıyor. Sonra bütçe modülünün geri kalanı açılıyor.
UseFinLit: 1 dakikalık derslerle borsayı sıfırdan öğren. 32 modül, 600+ ders, BIST ve NASDAQ canlı veri.
Eğitim amaçlıdır. Yatırım tavsiyesi değildir.
Devamını Oku
- Bütçe Nedir ve Neden Hayatını Değiştirir?: bütçenin temeli
- İhtiyaç vs İstek: Beynini Kandıran 12 Soru: kovaların felsefesi
- Tasarrufa İlk Adım: 30 Günde 1.000 TL: %20 ile ne yapılır
- Bileşik Faizin Büyüsü: %20 neden uzun vadede en önemli kova
- Bütçe ve Tasarruf Pillar: bütün konunun haritası
Yazar: Selin K., Finansal Eğitim Editörü, UseFinLit. 8 yıl bankacılık deneyimi.
Yayın: 29 Mayıs 2026 · Son güncelleme: 29 Mayıs 2026